Este sitio web utiliza cookies para mejorar su experiencia

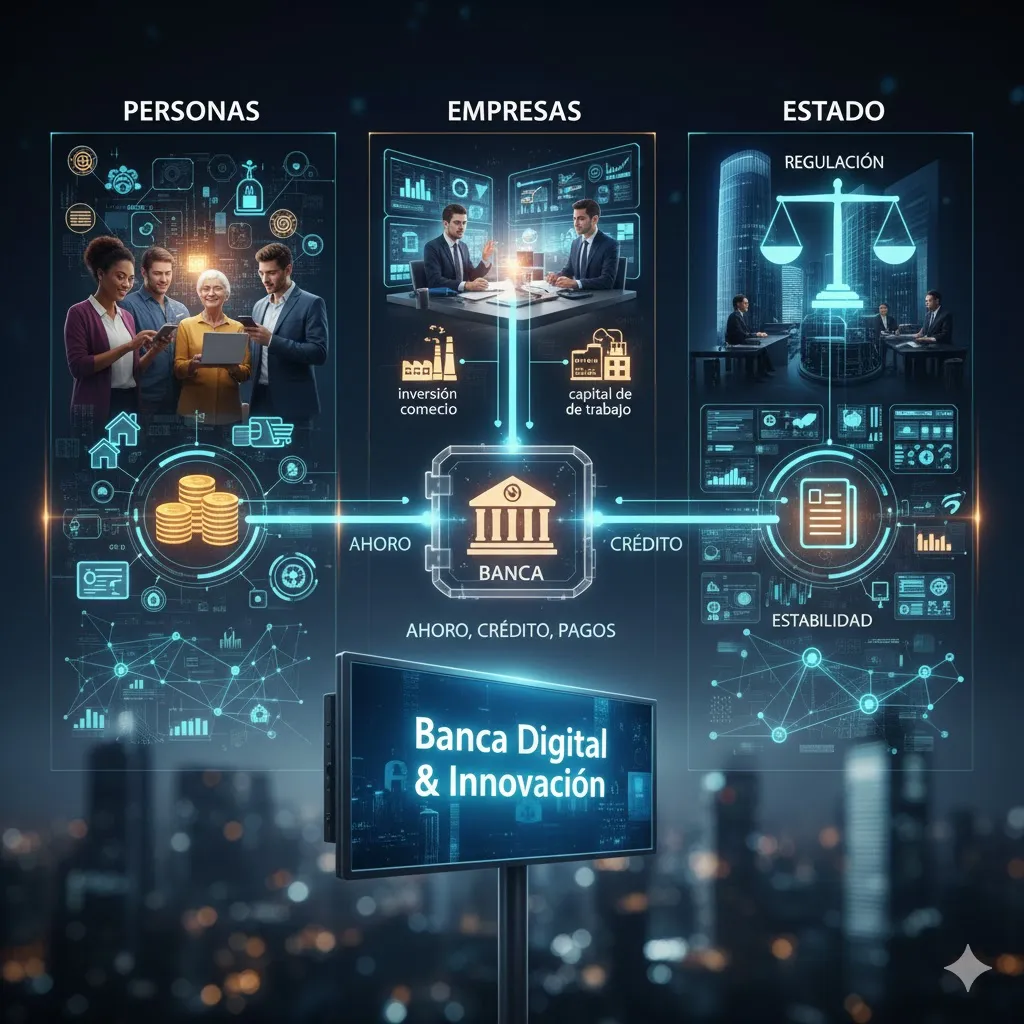
Cómo se relacionan la banca con la economía, empresas y usuarios
Autor
Instituto IEA
Fecha de publicación
21 de diciembre de 2025
La banca actúa como intermediaria entre quienes ahorran y quienes necesitan financiarse. Su relación con las personas, las empresas y el Estado se basa en servicios de ahorro, crédito, pagos y gestión de riesgos, y está fuertemente condicionada por la regulación y la evolución tecnológica.
Puntos clave
- Los bancos intermedian recursos: canalizan el ahorro hacia la inversión mediante crédito.
- Ofrecen servicios esenciales: cuentas, medios de pago, préstamos y coberturas de riesgo.
- La relación con empresas facilita inversión y comercio; con las personas, acceso a consumo y ahorro.
- El Estado regula y puede ser actor económico y prestamista de última instancia.
- La tecnología (banca digital, fintech) está cambiando cómo interactuamos con las instituciones financieras.
¿Qué es la banca y cuál es su función básica?
En términos generales, la banca reúne fondos de quienes tienen excedentes (ahorristas) y los dirige hacia quienes necesitan recursos (empresas, hogares, Estado). Además de la intermediación, brinda servicios de pagos, custodia, asesoramiento y gestión de riesgos. Esa función facilita la inversión, el consumo y el funcionamiento del comercio cotidiano.
Relación con las personas
Para les individuos, los bancos ofrecen cuentas corrientes y de ahorro, tarjetas, préstamos personales e hipotecarios, y canales de pago. A través de estos servicios, la banca permite realizar compras, ahorrar para objetivos, y acceder a financiamiento. La confianza y la protección del cliente (seguridad de depósitos, privacidad) son pilares centrales de esa relación.
Relación con las empresas
Las empresas dependen de la banca para capital de trabajo, inversiones y mecanismos de cobro y pago. Los bancos facilitan líneas de crédito, avales, financiamiento de importaciones/exportaciones y servicios de tesorería. Esta vinculación influye en la capacidad de las empresas para crecer, exportar y sostener empleo.
Relación con el Estado y la economía
El Estado regula al sistema bancario para preservar la estabilidad financiera, proteger a los depositantes y promover la competencia. Además, los bancos operan instrumentos monetarios (depósitos en bancos centrales, intermediación de políticas) y, en situaciones de crisis, pueden recibir asistencia pública. La salud del sistema bancario impacta la oferta de crédito y, por ende, la dinámica económica general.
Mecanismos de interacción
- Intermediación financiera: transformación de depósitos en préstamos.
- Medios de pago: facilitan transacciones cotidianas (transferencias, tarjetas, cobros digitales).
- Gestión del riesgo: seguros, derivados y diversificación de carteras.
- Servicios auxiliares: asesoramiento financiero, custodia y gestión patrimonial.
Impactos y desafíos
Una banca eficiente reduce costos de transacción, aumenta inclusión financiera y apoya la inversión. Sin embargo, enfrenta desafíos: riesgo de crédito, cambios regulatorios, competencia de fintech y la necesidad de ciberseguridad. La adecuada supervisión y la transparencia son claves para mitigar riesgos y sostener la confianza.
Preguntas frecuentes
- ¿Por qué es importante que los bancos estén regulados?
La regulación protege a depositantes, reduce la probabilidad de fallas sistémicas y asegura prácticas prudentes que sostienen la confianza en el sistema financiero. - ¿Qué diferencia hay entre un banco y una fintech?
Los bancos tradicionales combinan depósitos y crédito bajo supervisión estricta; las fintech suelen ofrecer servicios digitales específicos (pagos, préstamos, inversión) y pueden estar sujetas a distintos marcos regulatorios. - ¿Cómo afecta la banca a mi vida cotidiana?
Te permite cobrar sueldos, pagar servicios, pedir préstamos para vivienda o consumo, y ahorrar con seguridad. Las condiciones de crédito y los costos de transacción influyen en tus decisiones financieras. - ¿Qué riesgos afronta el sistema bancario?
Entre los principales están el riesgo de impago (crédito), la falta de liquidez, riesgos de mercado y amenazas tecnológicas como fraudes y ciberataques.
Conclusión
La banca conecta ahorros con necesidades de financiamiento y articula gran parte del funcionamiento económico. Comprender cómo se relaciona con las personas, las empresas y el Estado ayuda a evaluar beneficios, riesgos y oportunidades, sobre todo en un contexto de transformación digital y cambios regulatorios.

DONDE ESTUDIAR TU CARRERA
Estudiar en zona sur
Av. Mitre 2050, Avellaneda, Buenos Aires
Estudiar en zona norte
Francisco Narciso Laprida 1245, Vicente López, Buenos Aires
Estudiar en zona CABA
Malvinas Argentinas 344, Caballito, Ciudad Autónoma de Buenos Aires
CONTACTO
¿Querés más información para inscribirte?
Consultá por WhatsAppTeléfono: 011 3989-0520
WhatsApp: +54 9 11 8041-0001
¿Querés ser parte de IEA?
Dejanos tu CVInstituto IEA (Instituto Educativo Argentino). Institución privada incorporada a la enseñanza oficial. Ley 24.806. Títulos Oficiales de la República Argentina.